Domain versicherungstechnisch.de kaufen?
Wir ziehen mit dem Projekt
versicherungstechnisch.de um.
Sind Sie am Kauf der Domain
versicherungstechnisch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungstechnisch.de kaufen?
Was bedeutet 100% UV Schutz?
"Was bedeutet 100% UV Schutz?" 100% UV-Schutz bedeutet, dass die Sonnenbrille alle schädlichen UV-Strahlen blockiert, die von der Sonne ausgestrahlt werden. UV-Strahlen können Augenschäden verursachen, daher ist es wichtig, eine Sonnenbrille mit 100% UV-Schutz zu tragen, um die Augen zu schützen. Sonnenbrillen, die diesen Schutz bieten, sind mit einem UV400-Label gekennzeichnet, was bedeutet, dass sie sowohl UVA- als auch UVB-Strahlen blockieren. Es ist ratsam, beim Kauf einer Sonnenbrille auf das Vorhandensein von 100% UV-Schutz zu achten, um die Augen vor langfristigen Schäden zu schützen. **
Was bedeutet 100 UV Schutz?
100 UV-Schutz bedeutet, dass die Sonnenbrille oder Sonnencreme einen Schutzfaktor von 100 gegen ultraviolette Strahlen bietet. Dieser Schutzfaktor blockiert 99-100% der schädlichen UV-Strahlen, die von der Sonne ausgestrahlt werden. Dies ist besonders wichtig, um die Haut vor Sonnenbrand, vorzeitiger Hautalterung und Hautkrebs zu schützen. Produkte mit 100 UV-Schutz sind ideal für Menschen mit empfindlicher Haut oder für den Gebrauch in sehr sonnigen Umgebungen. Es ist wichtig, auf die Kennzeichnung von Produkten zu achten, um sicherzustellen, dass sie den richtigen Schutz bieten. **
Ähnliche Suchbegriffe für 100
Top-Angebote
Produkte zum Begriff 100:
-
Absicherung von Katastrophen-Risiko über Kapitalmärkte, Taschenbuch von Mischa Ritter, Deutscher Universitätsverlag, 978-3-8350-0334-7Absicherung Von Katastrophen-risiko Über Kapitalmärkte, Taschenbuch Von Mischa Ritter, Deutscher Universitätsverlag, 978-3-8350-0334-7, Seitenanzahl: 42394,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
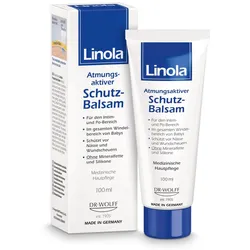
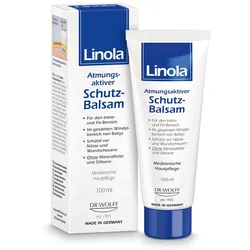
Linola Schutz-Balsam 100 MLProdukteigenschaften: Linola - Schutz-Balsam Atmungsaktiver Balsam zum Schutz vor Nässe und Wundscheuern der Haut - auch für den Intimbereich geeignet. Beschreibung: Wundschutzcreme bei Hautwolf oder gereizter Haut. Wunde und gereizte Haut kann überall dort entstehen, wo Kleidung scheuert, Hautflächen aneinander reiben oder sich Schweiß oder Urin in Hautfalten staut. Gerade im empfindlichen Intimbereich, aber auch unter den Armen, im Brustbereich oder zwischen den Oberschenkeln kann dies besonders leicht passieren und so das Wohlbefinden und die Bewegungsfreiheit einschränken. Um solchen Problemen entgegenzuwirken, wurde der atmungsaktive Linola Schutz-Balsam entwickelt. Die Wundschutzcreme hält durch einen weichen Schutzfilm Reizstoffe und Reizungen von der Haut fern, ohne dass in der Haut ein Feuchtigkeitsstau entsteht. Gleichzeitig wirken wertvolle Komponenten aus Pflanzen Hautirritationen entgegen. Bei Haut, die bereits gereizt ist, tragen diese Eigenschaften zur Beruhigung und Regeneration bei. Schon gewusst? Ist die Haut wund gescheuert, hat man sich sprichwörtlich einen Wolf gelaufen. Der medizinische Fachbegriff für den Hautwolf lautet Intertrigo. Das Wundreiben oder Wundscheuern tritt als häufiges Problem im Intimbereich, am Po oder den Leisten auf - und das nicht nur bei Sportlern. Menschen, die an Übergewicht, Diabetes, Inkontinenz oder Blasenschwäche leiden, oder auch Babys im Bereich der Windeln haben oft mit dieser Problematik zu kämpfen. Die spezielle Formulierung des Linola Schutz-Balsams sorgt für einen schweiß- und urinabweisenden Schutzfilm und lässt die Haut dabei trotzdem »atmen«. Die Wundschutzcreme ist geruchsneutral, lässt sich leicht verstreichen, verbleibt nachhaltig auf der Haut und ist so besonders ergiebig. Wundwerden kann so effektiv vorgebeugt werden und Beschwerden werden spürbar gelindert, wenn die Haut reizempfindlich ist. Das Produkt auf einen Blick: bildet einen atmungsaktiven Schutzfilm auf gereizter oder leicht geröteter Haut hält Nässe und Reizstoffe von der Haut fern, ohne dass ein Feuchtigkeitsstau entsteht besonders geeignet für alle Hautpartien, die häufig Reibung ausgesetzt sind: bspw. im Intimbereich, am Po, an den Innenseiten der Oberschenkel, unter den Armen oder der Brust Hautverträglichkeit, insbesondere im sensiblen Intimbereich, klinisch geprüft vegan und ohne Silikone, Mineralöle und Mikroplastik Anwendungshinweise: Der Linola Schutz-Balsam kann vorbeugend oder lindernd eingesetzt werden. Die belasteten Hautstellen sollten einmal täglich oder nach Bedarf dünn eingecremt werden. Bei sportlichen Belastungen (z. B. Laufen, Radfahren, Reiten, Rudern) ist eine Anwendung vor dem Training empfehlenswert. Bei Babys sollte der Balsam nach jedem Windelwechsel "vorn und hinten" aufgetragen werden. Bei Inkontinenz und Blasenschwäche sollten die betroffenen Hautpartien nach der Reinigung oder dem Waschen großflächig dünn eingecremt werden. Der Linola Schutz-Balsam ist auch für Babys und Kleinkinder geeignet. Natürlich kann Linola Schutz-Balsam auch in der Schwangerschaft und Stillzeit angewendet werden. Ingredients: Caprylic/Capric Triglyceride, Cocoglycerides, Aqua, Octyldodecyl Myristate, Oleyl Erucate, Glyceryl Stearate, Glyceryl Behenate, Jojoba Esters, Helianthus Annuus Seed Cera, Hydrogenated Castor Oil, Benzyl Alcohol, Pentylene Glycol, Butylene Glycol, Acacia Decurrens Flower Cera, Polyglycerin-3, Bisabolol, Octenidine Hcl, Hydroxyphenyl Propamidobenzoic Acid, Tocopherol, Glyceryl Citrate/Lactate/Linoleate/Oleate, Vegetable Oil, Ascorbyl Palmitate, Zingiber Officinale Root Extract. Quelle: www.linola.com Stand: 09/202513,56 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter


-
Welche Pflichten hat der Versicherungsnehmer im Schadensfall?
Welche Pflichten hat der Versicherungsnehmer im Schadensfall? Im Schadensfall hat der Versicherungsnehmer die Pflicht, den Schaden unverzüglich der Versicherungsgesellschaft zu melden. Zudem muss er alle relevanten Informationen und Unterlagen zur Schadensregulierung bereitstellen. Der Versicherungsnehmer ist außerdem verpflichtet, alles zu unternehmen, um den Schaden so gering wie möglich zu halten und weitere Schäden zu vermeiden. Darüber hinaus muss er bei Bedarf mit Gutachtern oder Sachverständigen zusammenarbeiten und bei der Aufklärung des Schadensfalls unterstützen. Es ist wichtig, dass der Versicherungsnehmer alle seine Pflichten im Schadensfall erfüllt, um eine reibungslose und schnelle Schadensregulierung zu gewährleisten. **
-
100 oder 100?
Es ist nicht klar, was genau mit "100 oder 100" gemeint ist. Wenn es sich um eine Auswahl zwischen zwei Optionen handelt, müssten weitere Informationen gegeben werden, um eine Antwort zu geben. **
-
Wann habe ich 100% Schutz bei der Minipille?
Die Minipille bietet keinen 100%igen Schutz vor einer Schwangerschaft. Um den bestmöglichen Schutz zu gewährleisten, sollte die Minipille korrekt eingenommen werden, ohne Einnahmefehler oder vergessene Pillen. Es wird empfohlen, zusätzlich eine andere Form der Empfängnisverhütung wie Kondome zu verwenden, um das Risiko einer ungewollten Schwangerschaft weiter zu reduzieren. **
-
Wie kann ein Versicherungsnehmer rechtsgültig und wirksam seinen Versicherungsvertrag kündigen?
Ein Versicherungsnehmer kann seinen Versicherungsvertrag schriftlich per Brief, Fax oder E-Mail kündigen. Dabei muss die Kündigungsfrist beachtet werden, die im Vertrag festgelegt ist. Es ist wichtig, dass die Kündigung rechtzeitig und eindeutig formuliert wird, um wirksam zu sein. **

Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
Sind 100 g 100 ml?
Nein, 100 g und 100 ml sind nicht immer dasselbe. Gramm (g) ist eine Maßeinheit für Masse, während Milliliter (ml) eine Maßeinheit für Volumen ist. Die Umrechnung zwischen den beiden hängt von der Dichte der Substanz ab. Zum Beispiel wiegt 100 ml Wasser etwa 100 g, da die Dichte von Wasser ungefähr 1 g/ml beträgt. Bei anderen Substanzen kann das Verhältnis jedoch variieren. Daher ist es wichtig, die spezifische Dichte der Substanz zu kennen, um zwischen Gramm und Millilitern umzurechnen. **
Top-Angebote
Produkte zum Begriff 100:
-
Der Schutz der Versicherungsnehmer bei der Auslegung von Versicherungsbedingungen durch das Reichsgericht, Taschenbuch von Tobias Prang, Peter LangDer Schutz Der Versicherungsnehmer Bei Der Auslegung Von Versicherungsbedingungen Durch Das Reichsgericht, Taschenbuch Von Tobias Prang, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-51324-8, Seitenanzahl: 354104,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Absicherung von Aktieninvestments: Optimierung des Rendite/Risiko-Profils mit Optionen, Taschenbuch von Holger Niesmann, Diplomica Verlag GmbH,Absicherung Von Aktieninvestments: Optimierung Des Rendite/risiko-profils Mit Optionen, Taschenbuch Von Holger Niesmann, Diplomica Verlag Gmbh, 978-3-8428-6906-6, Seitenanzahl: 8844,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Absicherung von Katastrophen-Risiko über Kapitalmärkte, Taschenbuch von Mischa Ritter, Deutscher Universitätsverlag, 978-3-8350-0334-7Absicherung Von Katastrophen-risiko Über Kapitalmärkte, Taschenbuch Von Mischa Ritter, Deutscher Universitätsverlag, 978-3-8350-0334-7, Seitenanzahl: 42394,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet 100% UV Schutz?
"Was bedeutet 100% UV Schutz?" 100% UV-Schutz bedeutet, dass die Sonnenbrille alle schädlichen UV-Strahlen blockiert, die von der Sonne ausgestrahlt werden. UV-Strahlen können Augenschäden verursachen, daher ist es wichtig, eine Sonnenbrille mit 100% UV-Schutz zu tragen, um die Augen zu schützen. Sonnenbrillen, die diesen Schutz bieten, sind mit einem UV400-Label gekennzeichnet, was bedeutet, dass sie sowohl UVA- als auch UVB-Strahlen blockieren. Es ist ratsam, beim Kauf einer Sonnenbrille auf das Vorhandensein von 100% UV-Schutz zu achten, um die Augen vor langfristigen Schäden zu schützen. **
-
Was bedeutet 100 UV Schutz?
100 UV-Schutz bedeutet, dass die Sonnenbrille oder Sonnencreme einen Schutzfaktor von 100 gegen ultraviolette Strahlen bietet. Dieser Schutzfaktor blockiert 99-100% der schädlichen UV-Strahlen, die von der Sonne ausgestrahlt werden. Dies ist besonders wichtig, um die Haut vor Sonnenbrand, vorzeitiger Hautalterung und Hautkrebs zu schützen. Produkte mit 100 UV-Schutz sind ideal für Menschen mit empfindlicher Haut oder für den Gebrauch in sehr sonnigen Umgebungen. Es ist wichtig, auf die Kennzeichnung von Produkten zu achten, um sicherzustellen, dass sie den richtigen Schutz bieten. **
-
Welche Pflichten hat der Versicherungsnehmer im Schadensfall?
Welche Pflichten hat der Versicherungsnehmer im Schadensfall? Im Schadensfall hat der Versicherungsnehmer die Pflicht, den Schaden unverzüglich der Versicherungsgesellschaft zu melden. Zudem muss er alle relevanten Informationen und Unterlagen zur Schadensregulierung bereitstellen. Der Versicherungsnehmer ist außerdem verpflichtet, alles zu unternehmen, um den Schaden so gering wie möglich zu halten und weitere Schäden zu vermeiden. Darüber hinaus muss er bei Bedarf mit Gutachtern oder Sachverständigen zusammenarbeiten und bei der Aufklärung des Schadensfalls unterstützen. Es ist wichtig, dass der Versicherungsnehmer alle seine Pflichten im Schadensfall erfüllt, um eine reibungslose und schnelle Schadensregulierung zu gewährleisten. **
-
100 oder 100?
Es ist nicht klar, was genau mit "100 oder 100" gemeint ist. Wenn es sich um eine Auswahl zwischen zwei Optionen handelt, müssten weitere Informationen gegeben werden, um eine Antwort zu geben. **
Ähnliche Suchbegriffe für 100
-
Linola Schutz-Balsam 100 MLProdukteigenschaften: Linola - Schutz-Balsam Atmungsaktiver Balsam zum Schutz vor Nässe und Wundscheuern der Haut - auch für den Intimbereich geeignet. Beschreibung: Wundschutzcreme bei Hautwolf oder gereizter Haut. Wunde und gereizte Haut kann überall dort entstehen, wo Kleidung scheuert, Hautflächen aneinander reiben oder sich Schweiß oder Urin in Hautfalten staut. Gerade im empfindlichen Intimbereich, aber auch unter den Armen, im Brustbereich oder zwischen den Oberschenkeln kann dies besonders leicht passieren und so das Wohlbefinden und die Bewegungsfreiheit einschränken. Um solchen Problemen entgegenzuwirken, wurde der atmungsaktive Linola Schutz-Balsam entwickelt. Die Wundschutzcreme hält durch einen weichen Schutzfilm Reizstoffe und Reizungen von der Haut fern, ohne dass in der Haut ein Feuchtigkeitsstau entsteht. Gleichzeitig wirken wertvolle Komponenten aus Pflanzen Hautirritationen entgegen. Bei Haut, die bereits gereizt ist, tragen diese Eigenschaften zur Beruhigung und Regeneration bei. Schon gewusst? Ist die Haut wund gescheuert, hat man sich sprichwörtlich einen Wolf gelaufen. Der medizinische Fachbegriff für den Hautwolf lautet Intertrigo. Das Wundreiben oder Wundscheuern tritt als häufiges Problem im Intimbereich, am Po oder den Leisten auf - und das nicht nur bei Sportlern. Menschen, die an Übergewicht, Diabetes, Inkontinenz oder Blasenschwäche leiden, oder auch Babys im Bereich der Windeln haben oft mit dieser Problematik zu kämpfen. Die spezielle Formulierung des Linola Schutz-Balsams sorgt für einen schweiß- und urinabweisenden Schutzfilm und lässt die Haut dabei trotzdem »atmen«. Die Wundschutzcreme ist geruchsneutral, lässt sich leicht verstreichen, verbleibt nachhaltig auf der Haut und ist so besonders ergiebig. Wundwerden kann so effektiv vorgebeugt werden und Beschwerden werden spürbar gelindert, wenn die Haut reizempfindlich ist. Das Produkt auf einen Blick: bildet einen atmungsaktiven Schutzfilm auf gereizter oder leicht geröteter Haut hält Nässe und Reizstoffe von der Haut fern, ohne dass ein Feuchtigkeitsstau entsteht besonders geeignet für alle Hautpartien, die häufig Reibung ausgesetzt sind: bspw. im Intimbereich, am Po, an den Innenseiten der Oberschenkel, unter den Armen oder der Brust Hautverträglichkeit, insbesondere im sensiblen Intimbereich, klinisch geprüft vegan und ohne Silikone, Mineralöle und Mikroplastik Anwendungshinweise: Der Linola Schutz-Balsam kann vorbeugend oder lindernd eingesetzt werden. Die belasteten Hautstellen sollten einmal täglich oder nach Bedarf dünn eingecremt werden. Bei sportlichen Belastungen (z. B. Laufen, Radfahren, Reiten, Rudern) ist eine Anwendung vor dem Training empfehlenswert. Bei Babys sollte der Balsam nach jedem Windelwechsel "vorn und hinten" aufgetragen werden. Bei Inkontinenz und Blasenschwäche sollten die betroffenen Hautpartien nach der Reinigung oder dem Waschen großflächig dünn eingecremt werden. Der Linola Schutz-Balsam ist auch für Babys und Kleinkinder geeignet. Natürlich kann Linola Schutz-Balsam auch in der Schwangerschaft und Stillzeit angewendet werden. Ingredients: Caprylic/Capric Triglyceride, Cocoglycerides, Aqua, Octyldodecyl Myristate, Oleyl Erucate, Glyceryl Stearate, Glyceryl Behenate, Jojoba Esters, Helianthus Annuus Seed Cera, Hydrogenated Castor Oil, Benzyl Alcohol, Pentylene Glycol, Butylene Glycol, Acacia Decurrens Flower Cera, Polyglycerin-3, Bisabolol, Octenidine Hcl, Hydroxyphenyl Propamidobenzoic Acid, Tocopherol, Glyceryl Citrate/Lactate/Linoleate/Oleate, Vegetable Oil, Ascorbyl Palmitate, Zingiber Officinale Root Extract. Quelle: www.linola.com Stand: 09/202513,56 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
LINOLA Schutz-Balsam 100 mlLinola Schutz-Balsam bildet einen atmungsaktiven Schutzfilm auf der Haut und schützt so vor Wundwerden durch Schweißstau, hautreizenden Urin oder Stuhl sowie durch Scheuern (z.B. Radsport, Kleidung, Slipeinlagen) • nachhaltig wasser- und reizstoffabweisend, ohne dass ein Feuchtigkeitsstau in der Haut entsteht • speziell für den Intimbereich sowie in den Leisten- und Pofalten • Im gesamten Windelbereich von Babys • farb- und rückstandslos entfernbare Wasser-in-Öl-Emulsion • geschmeidiger und leicht aufzutragender Balsam • ohne Mineralfette und Silikone15,01 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Wann habe ich 100% Schutz bei der Minipille?
Die Minipille bietet keinen 100%igen Schutz vor einer Schwangerschaft. Um den bestmöglichen Schutz zu gewährleisten, sollte die Minipille korrekt eingenommen werden, ohne Einnahmefehler oder vergessene Pillen. Es wird empfohlen, zusätzlich eine andere Form der Empfängnisverhütung wie Kondome zu verwenden, um das Risiko einer ungewollten Schwangerschaft weiter zu reduzieren. **
-
Wie kann ein Versicherungsnehmer rechtsgültig und wirksam seinen Versicherungsvertrag kündigen?
Ein Versicherungsnehmer kann seinen Versicherungsvertrag schriftlich per Brief, Fax oder E-Mail kündigen. Dabei muss die Kündigungsfrist beachtet werden, die im Vertrag festgelegt ist. Es ist wichtig, dass die Kündigung rechtzeitig und eindeutig formuliert wird, um wirksam zu sein. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Sind 100 g 100 ml?
Nein, 100 g und 100 ml sind nicht immer dasselbe. Gramm (g) ist eine Maßeinheit für Masse, während Milliliter (ml) eine Maßeinheit für Volumen ist. Die Umrechnung zwischen den beiden hängt von der Dichte der Substanz ab. Zum Beispiel wiegt 100 ml Wasser etwa 100 g, da die Dichte von Wasser ungefähr 1 g/ml beträgt. Bei anderen Substanzen kann das Verhältnis jedoch variieren. Daher ist es wichtig, die spezifische Dichte der Substanz zu kennen, um zwischen Gramm und Millilitern umzurechnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.